

부부가 함께 경영하는 회사는 더 많은 이익을 내는가.
이 질문에 대한 통설은 오랫동안 둘로 갈려 있었다. 하나는 신뢰 비용이 낮아 의사결정이 빠르고 대리인 문제가 적다는 것이고, 다른 하나는 공과 사의 경계가 무너져 조직 규율이 훼손된다는 것이다. 두 주장 모두 대규모 실증을 동반하지 않은 채 반복되어 왔다.
가인지경영원이 유럽 4개국·이탈리아·벨기에·덴마크·노르웨이의 전수급 실증연구와 국가데이터처·국민연금공단·국세청 공식통계를 교차 분석한 결과, 두 통설은 모두 지지되지 않았다. 확인된 것은 전혀 다른 구조였다. 부부 공동소유 기업은 조사된 소유구조 가운데 가장 오래 존속했고, 그 존속성의 대가는 성장이었으며, 비용은 경영자가 아니라 직원의 승진 경로와 배우자의 연금 기록에서 정산되고 있었다.
71편을 모았더니, 그 질문을 한 연구는 0편이었다
El Shoubaki, Block, Lasch가 Management Review Quarterly(2021)에 게재한 체계적 문헌검토는 부부 공동사업(copreneurship) 연구 71편을 종합했다. 이 가운데 이혼이나 공동경영의 해산을 종속변수로 설정한 연구는 0편이었다.
이 공백은 사소하지 않다. 경영자가 가장 자주 묻는 질문, 즉 "둘 중 하나가 더 이상 함께할 수 없게 되면 이 회사는 어떻게 되는가"에 대해 학계가 축적한 증거가 사실상 없다는 뜻이기 때문이다. 아래의 숫자들은 그 공백의 주변부에서 확인된 것들이며, 각각의 한계를 명시한 채 읽어야 한다.
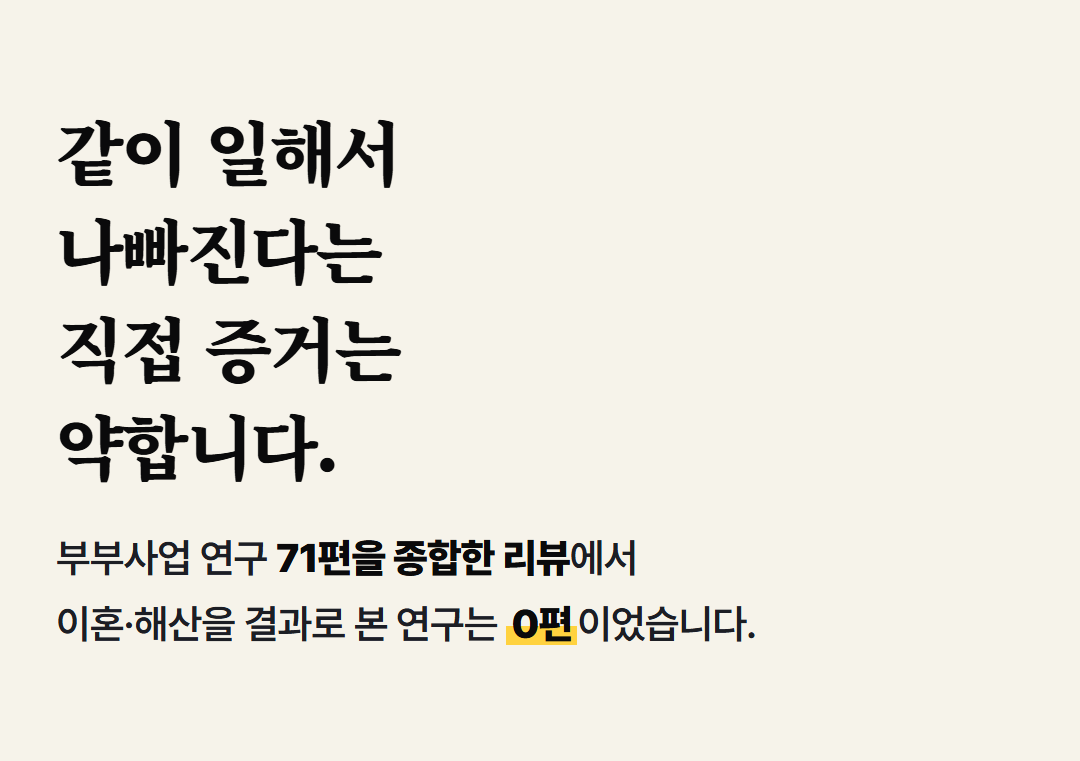
▲ 부부 공동사업 연구 71편 가운데 이혼·해산을 결과변수로 다룬 연구는 없었다. (자료: El Shoubaki, Block & Lasch, Management Review Quarterly, 2021 / 그래픽: 가인지경영원)
가장 오래 버티는 소유구조는 부부 공동소유였다
Belenzon, Patacconi, Zarutskie가 Strategic Management Journal(2016, 37권 13호)에 게재한 연구는 프랑스·스페인·영국·이탈리아의 비상장기업 22만 8,253개, 125만 8,172 기업-연(firm-year)을 1997년부터 2006년까지 추적했다. 분석 대상의 중위 종업원 수는 8명으로, 한국의 소기업 규모와 사실상 같다.
Cox 비례위험모형 추정 결과, 1인 소유를 기준으로 한 부부 공동소유 기업의 폐업위험비(hazard ratio)는 0.853이었다. 비혈연 공동소유를 기준으로 바꾸면 0.903으로, 약 10% 낮은 수준이다. 반면 비혈연 공동소유는 1인 소유 대비 0.992로 통계적 유의성이 없었다. 조사된 소유구조 가운데 존속성이 가장 높은 형태는 부부 공동소유였다.
인과 추론을 위해 연구진은 지역(NUTS2/3) 이혼율을 부부 공동소유의 도구변수로 사용했다. 107개 지역, 11만 9,779개 기업을 대상으로 한 2단계 추정에서도 방향은 유지됐다. 다만 논문은 인과 해석의 한계를 명시했다. 부부 공동소유가 존속성을 높이는 것인지, 위험회피 성향이 강한 사람들이 이 구조를 선택하는 것인지는 자료만으로 분리되지 않는다.
존속성의 대가는 성장이었다
동일 연구에서 부부 공동소유 기업의 매출성장률은 비혈연 공동소유 대비 OLS 기준 12%, 도구변수 추정 기준 28% 낮았다. 투자율은 각각 9%와 13% 낮았고, 유동성 보유는 15% 높았다. 연구진은 이 조합을 명시적으로 trade-off로 규정했다.
이는 가족기업 연구가 축적해 온 사회정서적 부(socioemotional wealth) 관점과 정합적이다. 가족 소유주는 재무적 수익 외에 통제권 유지, 가업 존속, 평판이라는 비재무적 효용을 함께 극대화하며, 그 결과 위험한 성장 기회를 선택적으로 회피한다. 존속성은 무상으로 얻은 것이 아니라 성장 옵션을 대가로 지불하고 매입한 것이다.
주목할 점은 대리인 이론이 지지되지 않았다는 사실이다. 이해충돌이 구조적으로 존재할 수 없는 1인 소유 기업보다도 가족 공동소유 기업의 존속성과 수익성이 높았다. 가족기업의 우위가 "대리인 비용 절감"으로는 설명되지 않는다.
수익성은 같았다. 승진율이 3배 갈렸다
Di Porto, Pagano, Pezone, Saggio, Schivardi의 연구(NBER Working Paper 33219 / ECGI 1022-2024)는 이탈리아 법인을 거의 전수에 가깝게 분석했다. 가족기업만 90만 곳이 넘는다. 총자산이익률(ROA)은 가족기업 4.42%, 비가족기업 4.37%로 유의한 차이가 없었다.
차이는 내부노동시장에서 나타났다. 생산성 상위 구간 인력의 연간 승진율은 가족기업 0.2%, 비가족기업 0.6%로 3배 격차였다. 기업 고정효과를 통제한 보수 격차는 약 −16 로그포인트였고, 연구진은 이 가운데 약 50%가 저숙련 인력의 선택효과(selection effect)로 설명된다고 보고했다. 나머지 절반은 선택으로 설명되지 않는다. 중간관리직에서 최고경영진으로 승진한 인력의 승진 후 3년 보수는 5~6% 낮았다.
독립된 표본에서도 같은 방향이 확인됐다. 벨기에 기업 1만 4,961곳을 분석한 연구에서 가족기업 직원의 보수는 7~8% 낮았고, 교육훈련 기회는 약 14% 적었으며, 자발적 이직률은 1.4%포인트 높았다. 국가·자료·방법이 모두 다른 두 연구가 같은 지점을 가리킨다.
해석은 하나로 수렴한다. 부부·가족 공동경영의 비용은 소멸하지 않는다. 다만 그 비용은 손익계산서가 아니라 인력의 경력 경로에서 정산된다. 재무제표에 계상되지 않는 항목이므로 경영진은 이를 인지할 계기를 갖지 못하고, 인지되지 않는 비용은 관리 대상에 편입되지 않는다.
현장에서 이 구조는 조용하게 작동한다. 지표는 멀쩡한데 오래 일한 핵심 인력이 연이어 나가는 회사를 들여다보면, 조직도 상단 두세 칸이 수년째 고정되어 있는 경우가 적지 않다. 대표는 이것을 조직 문제로 인식하지 않는다. 가족이기 때문이다.
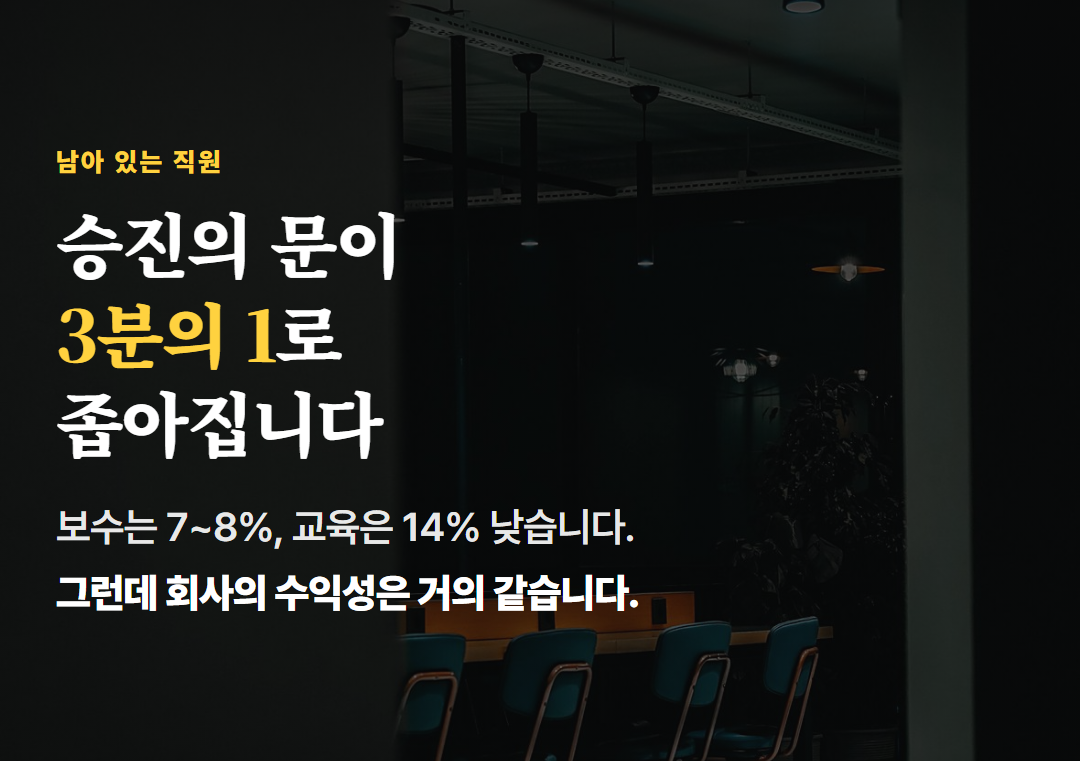
▲ 생산성 상위 인력의 연간 승진율은 가족기업 0.2%, 비가족기업 0.6%였다. 보수는 7~8%, 교육훈련 기회는 약 14% 낮았다. (자료: Di Porto 외 2024 이탈리아 전수, Neckebrouck 외 2018 벨기에 1만 4,961곳 / 그래픽: 가인지경영원)
기업의 손익과 가구의 손익은 다르게 움직인다
덴마크 전수 등록자료를 쓴 Dahl, van Praag, Thompson의 연구는 부부가 함께 창업한 1,069쌍과, 대표만 창업하고 배우자는 외부 노동시장에 남은 3,928쌍을 2001~2010년에 걸쳐 나란히 세워 비교했다.
기업 단위 결과는 분명했다. 공동창업 기업의 매출은 약 20% 적었고(−0.198, p<0.01), 고용 규모는 약 13~14% 작았다. 그러나 이익 수준과 폐업 위험에는 유의한 차이가 없었다(이익 −0.034, 비유의).
가구 단위 결과는 방향이 달랐다. 창업 전 대비 소득 증가분은 대표 본인이 약 +8%였던 데 비해 배우자는 약 +51%였다. 가구 소득은 올랐으나, 오른 쪽은 대표가 아니었다. 연구진은 공동창업의 동기로 한쪽(대체로 아내)의 외부 노동시장 선택지 부족을 지목한다.
이 결과는 두 가지를 함의한다. 첫째, 부부 공동창업은 기업 성장 전략이라기보다 가구 단위의 노동 배분 결정으로 보는 편이 자료에 부합한다. 둘째, 같은 연구에서 공동창업 부부의 스트레스성 약물 처방·별거·이혼 위험비는 각각 0.79, 0.83, 0.91로 모두 유의하지 않았고 점추정치는 오히려 낮았다. "같이 일하면 관계가 나빠진다"는 명제의 직접 증거는 약하다.
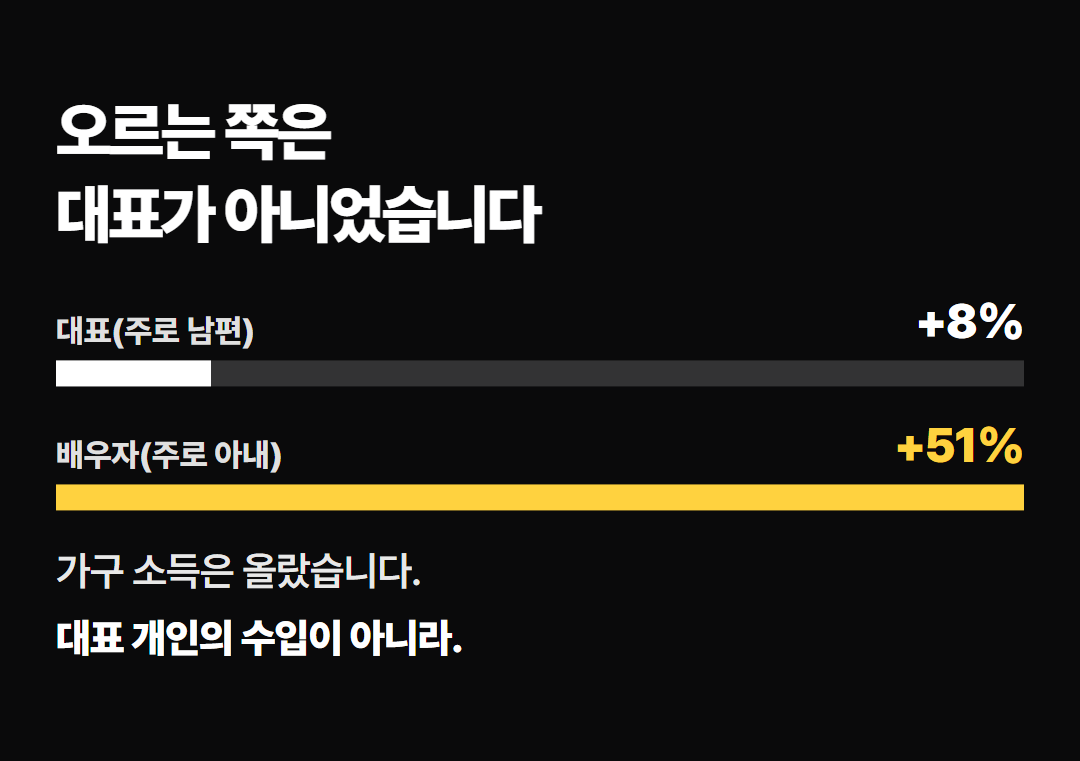
▲ 창업 전 대비 소득 증가분은 대표 +8%, 배우자 +51%였다. 가구 소득은 올랐으나 오른 쪽은 대표가 아니었다. (자료: Dahl, van Praag & Thompson, 덴마크 전수 등록자료 2001~2010 · 공동창업 1,069쌍 / 그래픽: 가인지경영원)
하필 언더백 구간이었다
그렇다면 공동경영이 끝나는 국면은 어떤가. 직접 증거는 앞서 말한 대로 존재하지 않는다. 가장 가까운 대체 증거는 Kleindienst 외가 Academy of Management Discoveries(2022, 8권 4호)에 게재한 연구다. 덴마크 전수 자료에서 대표·기업 9,147곳을 추출하고, 이혼한 대표가 경영하는 기업 527곳을 식별한 뒤 산업·성별·연도 정확매칭과 성향점수매칭을 거친 294쌍을 이중차분(DiD)으로 분석했다.
영업ROA는 2.2%포인트 하락했다(p=0.004, 신뢰구간 −3.7~−0.7). 상대 기준으로는 21~33% 감소에 해당하며, 소기업의 연간 EBIT로 환산하면 7만~10.8만 달러 규모다.
그러나 효과는 균질하지 않았다. 종업원 10인 미만 기업과 50~250인 기업에서는 유의한 효과가 관측되지 않았고, 저성장 산업에서도 효과가 없었다. 하락은 10~49인 구간에 집중됐다. 연구진의 해석은 경영자 재량(managerial discretion) 가설이다. 가장 작은 기업의 대표는 손실을 전액 개인이 부담하므로 집중을 잃을 여유가 없고, 중견기업은 제도화된 지원 체계가 대표를 대체한다. 그 사이의 구간만 무방비 상태에 놓인다.
가인지가 「언더백」이라 부르는 구간이 정확히 여기다. 제도는 아직 갖춰지지 않았고, 대표 한 사람이 빠지면 대체가 되지 않는 규모다.
다만 이 연구는 "대표 1인의 이혼"을 다루고 있으며, 배우자가 해당 기업의 공동소유자인지 여부는 자료에 포함되어 있지 않다. 부부 공동경영의 종료로 치환해 읽으면 과잉일반화가 된다.
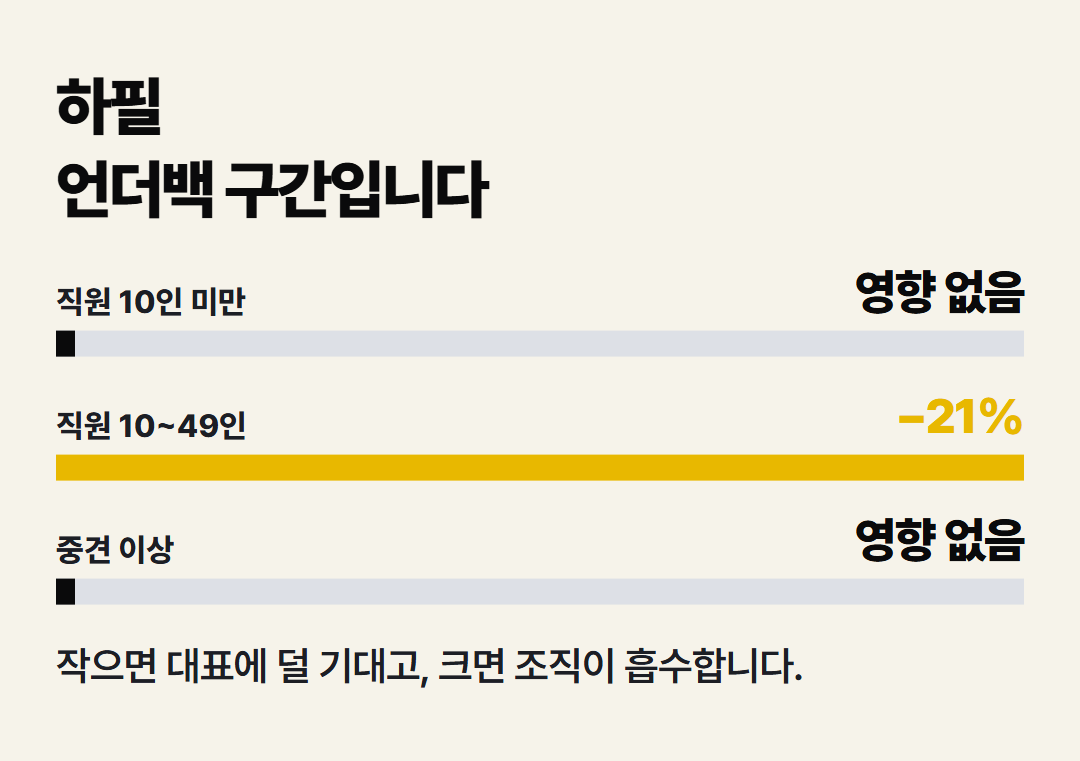
▲ 대표의 이혼이 영업ROA에 미친 영향은 10~49인 구간에만 나타났다. 10인 미만과 중견 이상에서는 유의한 효과가 없었다. (자료: Kleindienst 외, Academy of Management Discoveries 8(4), 2022 · 덴마크 9,147개사, 이혼 대표 527명·매칭 294쌍 / 그래픽: 가인지경영원)
한국은 이 구조의 밀도가 가장 높은 나라에 속한다
국가데이터처 경제활동인구조사에 따르면 2025년 무급가족종사자는 연평균 83만 2천 명으로 취업자의 2.9%다. 4년째 줄어 100만 명 아래에 머물러 있다. 이 가운데 85.6%가 여성이고, 60세 이상이 54.3%다. 주당 평균 취업시간은 42.1시간으로 자영자(43.3시간)와 크게 다르지 않다. 보수만 없을 뿐 노동 투입은 전업 수준이다.
이들이 누구인지는 2024년 소상공인실태조사가 답한다. 무급가족종사자를 보유한 사업체 108만 개 가운데 87.4%가 그 종사자를 배우자로 지목했다. 음식점·주점업에서는 대표를 제외한 종사자의 약 48%가 무급가족이다(매일경제 2026.8.10, 소상공인실태조사 마이크로데이터 분석).
국제 비교에서도 밀도가 높다. 2024년 기준 취업자 대비 가족종사자 비중은 한국 3.1%로, 일본(1.8%)의 약 1.7배, EU(0.6%)의 약 5배다. 한국에서 부부 공동경영은 예외적 형태가 아니라 소기업의 표준 구조에 가깝다.
장기 추세는 다른 이야기를 한다. 1964년 취업자의 32.3%였던 무급가족종사자 비중은 2025년 2.9%가 됐다. 세 명 중 한 명에서 서른세 명 중 한 명으로 줄어든 것이다. 구조가 소멸하고 있다기보다, 제도 밖에 남은 집단으로 압축되고 있다고 읽는 편이 정확하다.
게다가 이 수치는 과소계상이다. 한국의 무급가족종사자 정의는 주 18시간 이상 무보수 노동이며, 그 미만은 비경제활동인구로 분류되어 통계에서 사라진다. 일본 노동력조사가 "가족종사자 중 주 1~14시간"을 별도 항목으로 집계하는 것과 대비된다.
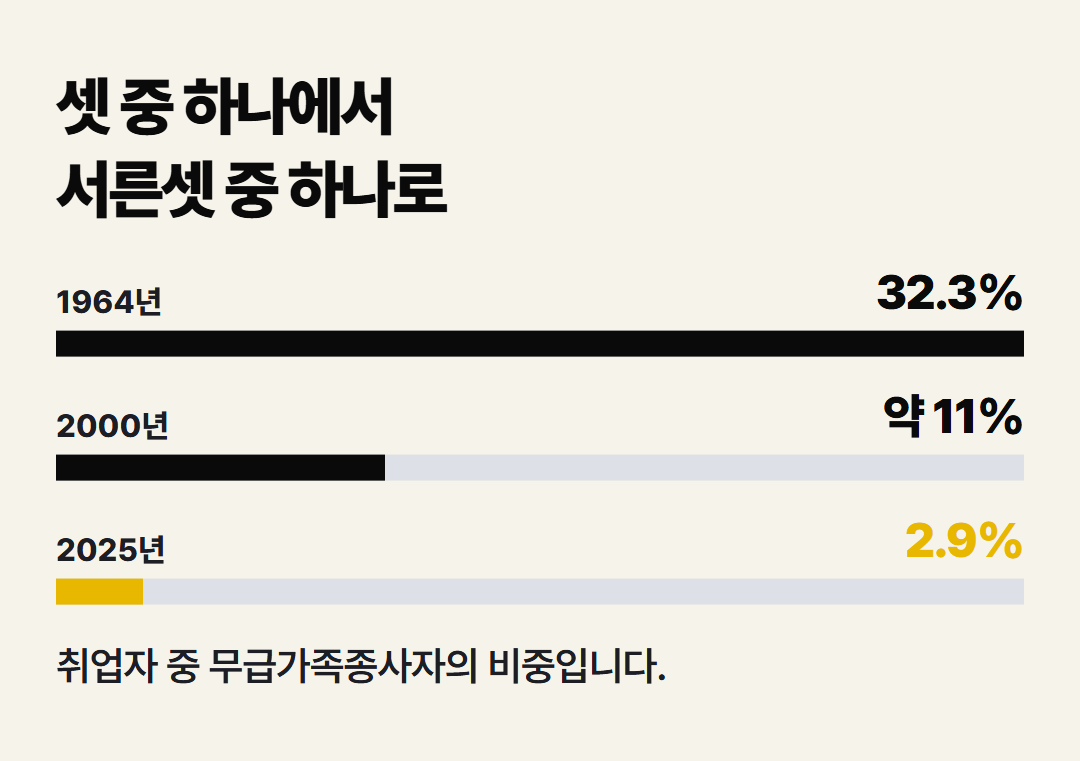
▲ 취업자 중 무급가족종사자 비중은 1964년 32.3%에서 2025년 2.9%로 줄었다. (자료: 통계청·국가데이터처 경제활동인구조사 / 그래픽: 가인지경영원)
기록되지 않은 노동은 연금에서 정산된다
무급은 회계처리의 문제로 끝나지 않는다. 소득이 기록되지 않으면 연금이 쌓이지 않는다.
국민연금 임의가입자 31만 5,926명 가운데 81.7%가 여성이다(2024년). 임의가입은 소득이 없어 의무가입 대상이 아닌 사람이 스스로 보험료를 납부하는 제도다. 다만 국민연금 통계에 종사상지위 분류가 없어 임의가입자 중 무급가족종사자의 규모는 공표되지 않는다. 이 연결은 구조적 추론이며 직접 집계치가 아니다.
결과는 수급 단계에서 드러난다. 60세 이상 월평균 수급액은 남성 82만 4천 원, 여성 40만 7천 원이다. 국민연금연구원(2026)은 이 격차의 72.5%가 학력·근속으로 설명되지 않는다고 보고했다. 이혼 시 배우자가 상대방 연금을 나눠 받는 분할연금 수급자는 2024년 9만 1,294명으로 2013년 대비 9.28배 늘었고 87.7%가 여성이지만, 71.3%가 월 30만 원 미만을 받는다. 최빈 구간은 10~20만 원(37.5%)이며 월 100만 원 이상은 212명에 그친다.
분쟁은 감정이 아니라 문서의 부재에서 시작된다
국내 사례는 이 구조가 어디에서 터지는지를 보여준다. 연매출 200억 원대의 한 농업회사법인은 부부가 법인을 둘로 나누고, 남편 법인이 아내 법인에 원재료를 납품하는 구조로 운영됐다. 2023년 이혼 절차가 시작되자 납품단가 150% 인상 요구와 납품 중단이 이어졌고, 판매금지가처분으로 번졌다. 2025년 11월 춘천지방법원은 남편에게 상표법 위반으로 벌금 1,000만 원을 선고했다. 회사 의결 없이 상표를 사용하고 특허 양도증을 임의로 작성한 행위가 인정됐다.
이 사건에서 다툼의 대상이 된 것은 애정이 아니었다. 지분, 납품계약, 상표권과 특허권이었다. 전부 사전에 문서로 정리될 수 있었던 항목이다.
재산분할 단계에서도 기준이 형성되고 있다. 조선비즈 보도에 따르면 수원고등법원은 200억 원대 비상장 중소기업 창업자 부부 사건에서, 아내가 경리와 내조를 담당하며 20년 이상 혼인을 유지한 점을 들어 남편이 100% 보유한 주식을 재산분할 대상에 포함했다. 반면 혼인 기간이 10년 미만인 상장사 창업주 2세 사건에서는 주식이 제외됐다. 무급으로 기록된 노동이 법정에서는 지분으로 환산될 수 있다는 뜻이다. 다만 해당 보도는 선고일과 사건번호를 특정하지 않았다.
규모가 커지면 이 구조는 외부의 심사 대상이 된다. 화장품 ODM 기업 코스메카코리아의 부부 각자대표 체제는 거래소가 거버넌스 리스크로 지적한 사례다. 비공개 기업에서는 가족의 문제였던 사안이 상장 이후에는 투자자 보호의 문제가 된다.
실질 쟁점은 승계 설계의 부재다
따라서 유효한 질문은 "부부가 함께 일해도 되는가"가 아니다. "이 회사에서 성과 상위 인력이 3년 뒤에 점유할 직위가 어디인가"이다. 그 직위가 선점되어 있다면 이는 가족의 문제가 아니라 승계 거버넌스의 부재다.
한국의 소기업은 이 설계를 대체로 보유하고 있지 않다. 소상공인 사업체의 82.4%가 승계계획이 없고(2022년 소상공인실태조사), 국가가 가업승계로 인정해 상속세를 경감한 사례는 2024년 216건에 그친다(국세청 국세통계). 같은 해 폐업자는 100만 8,282명이었다. 두 수치는 모집단이 달라 직접 비율로 환산할 수 없으나, 자릿수의 대비는 분명하다.
실무적으로는 여섯 항목을 문서화하는 것이 출발점이다. ①지분 비율 ②각자의 역할과 결재 권한 ③보수 기준 ④한쪽이 더 이상 일할 수 없게 될 때의 처리 ⑤주주간계약 ⑥유언 또는 상속 계획. 현장에서 ①~③은 대체로 답이 나온다. ④에서 말이 끊긴다. 가장 흔한 대답은 "그럴 일은 없습니다"다.
가인지컨설팅그룹 김경민 대표는 "현장에서 부부가 함께 경영하는 기업을 만나면 지분 비율과 역할 분담까지는 대체로 답이 나오는데, 한쪽이 더 이상 일할 수 없게 되면 어떻게 하느냐는 질문에서 대화가 멈춘다"며 "가장 자주 듣는 대답이 그럴 일은 없습니다인데, 그 대답 자체가 리스크의 크기를 보여준다"고 말했다.
사별의 경우는 역설적으로 측정이 잘 되어 있다. 사망은 외생적이고 등록부에 기록되기 때문이다. Becker와 Hvide가 Review of Finance(2022, 26권 1호)에 게재한 연구는 노르웨이 신설기업 7만 3,500곳에서 창업자 사망 약 1,500건을 식별했다. 창업자 사망 후 기업 생존 확률은 10.9%포인트, 매출은 60.9%, EBITDA는 36.4% 하락했다. 사전 추세가 관측되지 않아 저자들은 이를 인과로 해석했다. 문서 한 장의 부재가 치르는 값이 이 정도 규모다.
우리 진단 도구에도 그 문항은 없었다
가인지경영원은 이번 조사 과정에서 자사 진단 도구를 점검했다. 가인지가 운용하는 12Q, 코칭 사전질문서, 문진표 어디에도 배우자와 가족의 경영 참여를 측정하는 문항이 없었다. 한국 소기업의 표준 구조에 가까운 사안을 8년간 진단 범위에서 누락시켜 온 것이다. 다음 개정에 해당 문항을 반영한다.
김 대표는 "진단 문항에 없다는 것은 컨설턴트가 그 주제를 묻지 않는다는 뜻이고, 묻지 않으면 설계도 생기지 않는다"며 "다음 개정에서 배우자와 가족의 경영 참여 여부, 승계 설계의 문서화 수준을 측정 항목으로 넣는다"고 말했다.
글 | 이평화 기자
※ 본 글은 《가인지 레포트》 2026년 10월 19일자 「배우자와 함께 일하는 대표의 수입은 더 높은가」(51면)의 분석을 재구성한 것이다.